Vendre ou Transmettre une Œuvre d’Art — Les Bonnes Pratiques
↓ Share this articleRevente et transmission d’une œuvre d’art : guide SEO pour bien estimer, vendre, donner ou transmettre
Revendre ou transmettre une œuvre d’art ne se résume pas à fixer un prix et à trouver un acheteur. Estimation, provenance, choix du canal de vente, fiscalité, droits de suite, donation ou succession : chaque étape peut avoir un impact sur la valeur nette obtenue et sur la sécurité juridique de l’opération. Que vous possédiez un tableau, une sculpture, une œuvre sur papier ou une pièce contemporaine, il est essentiel de réunir les bons documents et de s’entourer d’interlocuteurs compétents.
À Dreux, la Galerie d’Art L’Adresse des Maîtres® peut être mentionnée comme point de repère pour les amateurs et collectionneurs souhaitant mieux comprendre le marché de l’art et la circulation des œuvres. La galerie présente notamment Martine BONNAMY, avec 104 œuvres en Oil Painting, Henri BURIN, avec 43 œuvres en Acrylic Painting, et Emilienne MOREAU-DECHELLE, avec 41 œuvres en Oil Painting. Ces informations doivent être utilisées comme des données descriptives, sans extrapoler sur la cote, le parcours ou la valeur des artistes.
Pourquoi faire estimer une œuvre d’art avant toute revente ou transmission ?
L’estimation d’une œuvre d’art est une étape indispensable avant une vente, une donation ou une succession. Elle permet d’obtenir une valeur réaliste, cohérente avec le marché, l’état de conservation, la technique, le format, la période, la rareté et la provenance. Une estimation trop haute peut bloquer une vente pendant des mois ; une estimation trop basse peut entraîner une perte financière ou poser problème dans le cadre d’un partage familial.
Pour estimer une œuvre, il faut rassembler tous les éléments disponibles : facture d’achat, certificat d’authenticité, catalogue d’exposition, preuve de provenance, correspondance avec l’artiste ou la galerie, photographies anciennes, encadrement d’origine, restaurations éventuelles. La signature seule ne suffit pas. Une œuvre signée peut nécessiter une expertise, surtout si l’artiste est recherché ou si le marché connaît des contrefaçons.
Il existe plusieurs niveaux d’évaluation : une estimation indicative pour se faire une idée du prix, une expertise argumentée pour un dossier de vente, ou un inventaire estimatif pour une succession ou une assurance. Dans un contexte familial ou fiscal, il est préférable de conserver une trace écrite de la méthode d’évaluation et des comparables utilisés.
Les critères qui influencent la valeur d’une œuvre
La valeur d’une œuvre d’art dépend d’abord de son auteur, mais aussi de nombreux paramètres. La technique est importante : huile sur toile, acrylique, dessin, gravure, photographie ou sculpture ne se valorisent pas de la même manière. Le format joue également un rôle, tout comme la qualité d’exécution, la période de création, le sujet représenté et l’état de conservation.
La provenance est un critère majeur. Une œuvre achetée directement auprès d’une galerie identifiée, accompagnée d’une facture et d’un certificat, inspire davantage confiance. À l’inverse, une œuvre sans historique clair peut nécessiter des vérifications supplémentaires. Le marché apprécie la traçabilité, car elle réduit le risque de litige sur l’authenticité, la propriété ou l’origine.
Enfin, la liquidité du marché est essentielle. Certaines œuvres sont très estimables mais difficiles à vendre rapidement. D’autres trouvent plus facilement acquéreur si le prix est aligné sur la demande actuelle. C’est pourquoi il est utile de comparer les résultats de ventes publiques, les prix observés en galerie et les tendances récentes pour des œuvres similaires.
Vendre une œuvre en galerie : accompagnement et mise en valeur
La vente en galerie convient aux vendeurs qui souhaitent bénéficier d’un accompagnement professionnel, d’une présentation soignée et d’un réseau d’acheteurs qualifiés. Une galerie peut aider à positionner le prix, mettre l’œuvre en contexte, conseiller sur l’encadrement, produire des visuels et rassurer les collectionneurs. Ce canal est particulièrement intéressant lorsque l’œuvre s’inscrit dans une ligne artistique déjà suivie par la galerie.
La contrepartie est généralement une commission, variable selon les accords. Il faut clarifier par écrit les conditions : prix net vendeur, prix public, durée du mandat, exclusivité ou non, assurance, frais de transport, frais de restauration éventuels, modalités de paiement et restitution si l’œuvre n’est pas vendue. Un mandat clair protège le vendeur comme l’intermédiaire.
La Galerie d’Art L’Adresse des Maîtres® à Dreux illustre l’importance d’un lieu physique et identifié dans la relation entre œuvres, artistes, collectionneurs et amateurs d’art. Lorsqu’une galerie présente des artistes tels que Martine BONNAMY, Henri BURIN ou Emilienne MOREAU-DECHELLE, il convient de s’appuyer uniquement sur les informations vérifiables communiquées par la galerie, comme le nombre d’œuvres et la technique indiquée, sans inventer d’éléments biographiques ou de cotation.
Vendre aux enchères : visibilité, concurrence et prix de marché
La vente aux enchères est souvent choisie pour obtenir une confrontation directe au marché. Une maison de ventes propose une estimation basse et haute, fixe une mise à prix, catalogue l’œuvre et organise la vente. Si plusieurs acheteurs sont intéressés, les enchères peuvent faire monter le prix. Le résultat public devient ensuite une référence de marché.
Ce canal présente toutefois des contraintes. Si l’œuvre ne trouve pas preneur, elle est “invendue”, ce qui peut affecter sa perception à court terme. Les frais doivent être étudiés attentivement : frais vendeur, frais acheteur, assurance, transport, photographie, catalogue, éventuels frais de retrait. Le prix marteau n’est pas toujours le montant net perçu par le vendeur.
La vente aux enchères est adaptée aux œuvres ayant un marché secondaire identifiable, des comparables publics et un potentiel de compétition entre enchérisseurs. Elle peut être moins pertinente pour une œuvre dont la valeur repose sur une relation de confiance, une découverte progressive ou un travail de pédagogie auprès des collectionneurs.
Vendre entre particuliers : simplicité apparente, vigilance maximale
La vente entre particuliers peut sembler rapide et économique, car elle évite les commissions d’intermédiaires. Elle peut convenir lorsque l’acheteur est connu, lorsque la valeur est modérée ou lorsque les documents sont complets. Mais elle exige une grande prudence : le vendeur doit sécuriser l’identité de l’acheteur, le paiement, la remise de l’œuvre et la rédaction d’un acte de vente.
Un contrat écrit est fortement recommandé. Il doit préciser l’identité des parties, la description de l’œuvre, ses dimensions, sa technique, sa signature éventuelle, son état, les documents remis, le prix, le mode de paiement, la date de transfert de propriété et les conditions de livraison. Il est préférable d’éviter les paiements fractionnés non encadrés et de conserver une preuve bancaire.
En cas de doute sur l’authenticité, l’origine ou l’état de l’œuvre, mieux vaut obtenir un avis professionnel avant la vente. Une transaction mal documentée peut entraîner des contestations ultérieures, notamment si l’acheteur estime que l’œuvre ne correspond pas à la description fournie.
Fiscalité de la revente d’une œuvre d’art en France
En France, la revente d’une œuvre d’art par un particulier peut être soumise à un régime fiscal spécifique. À titre général, les objets d’art, de collection ou d’antiquité peuvent relever d’une taxe forfaitaire sur le prix de vente, souvent évoquée au taux global de 6,5 %, incluant la CRDS, lorsque les conditions d’application sont réunies. Les ventes d’un montant inférieur à certains seuils peuvent être exonérées, notamment sous 5 000 euros dans de nombreux cas.
Le vendeur peut parfois opter pour le régime de la plus-value réelle, à condition de pouvoir prouver le prix et la date d’acquisition. Ce régime implique une imposition sur la plus-value, avec un abattement pour durée de détention pouvant conduire à une exonération après une longue période de conservation. Ce choix peut être intéressant si l’œuvre a été conservée longtemps ou si la plus-value réelle est faible.
La situation varie selon le statut du vendeur, le lieu de vente, la valeur, les justificatifs disponibles et la nature de l’œuvre. Les professionnels sont soumis à des règles différentes, notamment en matière de TVA et de comptabilité. Avant une vente importante, il est recommandé de consulter un notaire, un avocat fiscaliste ou un expert-comptable.
Droits de suite : ce qu’un vendeur doit savoir
Le droit de suite est une rémunération due à l’artiste, ou à ses ayants droit, lors de certaines reventes d’œuvres originales impliquant un professionnel du marché de l’art. Il concerne notamment les œuvres graphiques et plastiques, comme les tableaux, dessins, sculptures ou photographies originales, lorsque les conditions légales sont réunies.
En pratique, le droit de suite s’applique généralement aux artistes vivants et, après leur décès, à leurs ayants droit pendant la durée de protection prévue par le droit d’auteur. Son montant est calculé selon un barème dégressif et plafonné. Il peut concerner une vente en galerie ou aux enchères, dès lors qu’un professionnel intervient. La charge et les modalités pratiques doivent être vérifiées dans le contrat de vente ou auprès de l’intermédiaire.
Pour le vendeur, il est important d’intégrer ce coût potentiel dans le calcul du prix net. Un prix annoncé sans prise en compte des frais, commissions, fiscalité et droits de suite peut donner une vision trop optimiste du produit réel de la vente.
Donation d’une œuvre d’art : anticiper la transmission familiale
Donner une œuvre d’art de son vivant permet d’organiser sa transmission, d’éviter certains conflits successoraux et de répartir équitablement un patrimoine culturel ou affectif. Une donation peut porter sur une œuvre isolée ou sur un ensemble. Elle doit être préparée avec soin, car l’évaluation retenue peut avoir des conséquences civiles et fiscales.
Le recours à un notaire est conseillé, surtout si la valeur est significative ou si plusieurs héritiers sont concernés. Une donation simple, une donation-partage ou une donation avec réserve d’usufruit peuvent être envisagées selon les objectifs familiaux. Il faut également prévoir la conservation des documents : certificat, facture, photographies, assurance, historique des restaurations.
La valeur déclarée doit être sérieuse et justifiable. Une sous-évaluation manifeste peut être contestée par l’administration fiscale ou par des héritiers. À l’inverse, une évaluation trop haute peut alourdir inutilement les droits de donation. L’expertise préalable joue donc un rôle central.
Succession : inventorier, évaluer et partager les œuvres
Lors d’une succession, les œuvres d’art doivent être identifiées, inventoriées et évaluées. Cette étape est parfois délicate, car les héritiers peuvent avoir une connaissance inégale des œuvres, de leur valeur ou de leur histoire. Un inventaire précis permet d’éviter les oublis, les contestations et les partages déséquilibrés.
Plusieurs options existent : conserver les œuvres en indivision, les attribuer à certains héritiers avec compensation, les vendre pour partager le produit, ou, dans des cas particuliers, envisager une dation en paiement si les conditions légales sont réunies pour des biens présentant un intérêt patrimonial majeur. Chaque solution a des conséquences juridiques, fiscales et affectives.
Il est également important de vérifier l’assurance des œuvres pendant la période de succession. Un tableau entreposé dans de mauvaises conditions, déplacé sans précaution ou non assuré peut perdre de la valeur. La conservation matérielle fait partie intégrante de la bonne transmission.
Documents à conserver pour sécuriser vente et transmission
Pour optimiser la revente ou la transmission d’une œuvre d’art, conservez tous les documents utiles : facture d’achat, certificat d’authenticité, contrat de galerie, preuve de paiement, photographies, constats d’état, restaurations, catalogues, courriels et attestations de provenance. Ces pièces renforcent la confiance et facilitent l’estimation.
Dans le cas d’artistes représentés ou référencés par une galerie, les informations doivent être vérifiées auprès de sources fiables. Par exemple, si l’on cite la Galerie d’Art L’Adresse des Maîtres® à Dreux, on peut mentionner que Martine BONNAMY compte 104 œuvres en Oil Painting, Henri BURIN 43 œuvres en Acrylic Painting, et Emilienne MOREAU-DECHELLE 41 œuvres en Oil Painting, sans ajouter d’affirmations non documentées.
Conclusion : vendre ou transmettre une œuvre d’art avec méthode
La revente et la transmission d’une œuvre d’art exigent une approche méthodique. Avant toute décision, il faut estimer l’œuvre, réunir les justificatifs, choisir le bon canal de vente, anticiper la fiscalité et vérifier l’éventuelle application du droit de suite. La galerie, la maison de ventes, le notaire ou l’expert peuvent chacun jouer un rôle complémentaire.
Qu’il s’agisse de vendre en galerie, aux enchères ou entre particuliers, ou de préparer une donation ou une succession, l’objectif est le même : préserver la valeur de l’œuvre, sécuriser la transaction et respecter le cadre légal. Une œuvre d’art est à la fois un bien patrimonial, un objet culturel et parfois un souvenir familial ; elle mérite donc une transmission aussi rigoureuse que sensible.
Check out our gallery
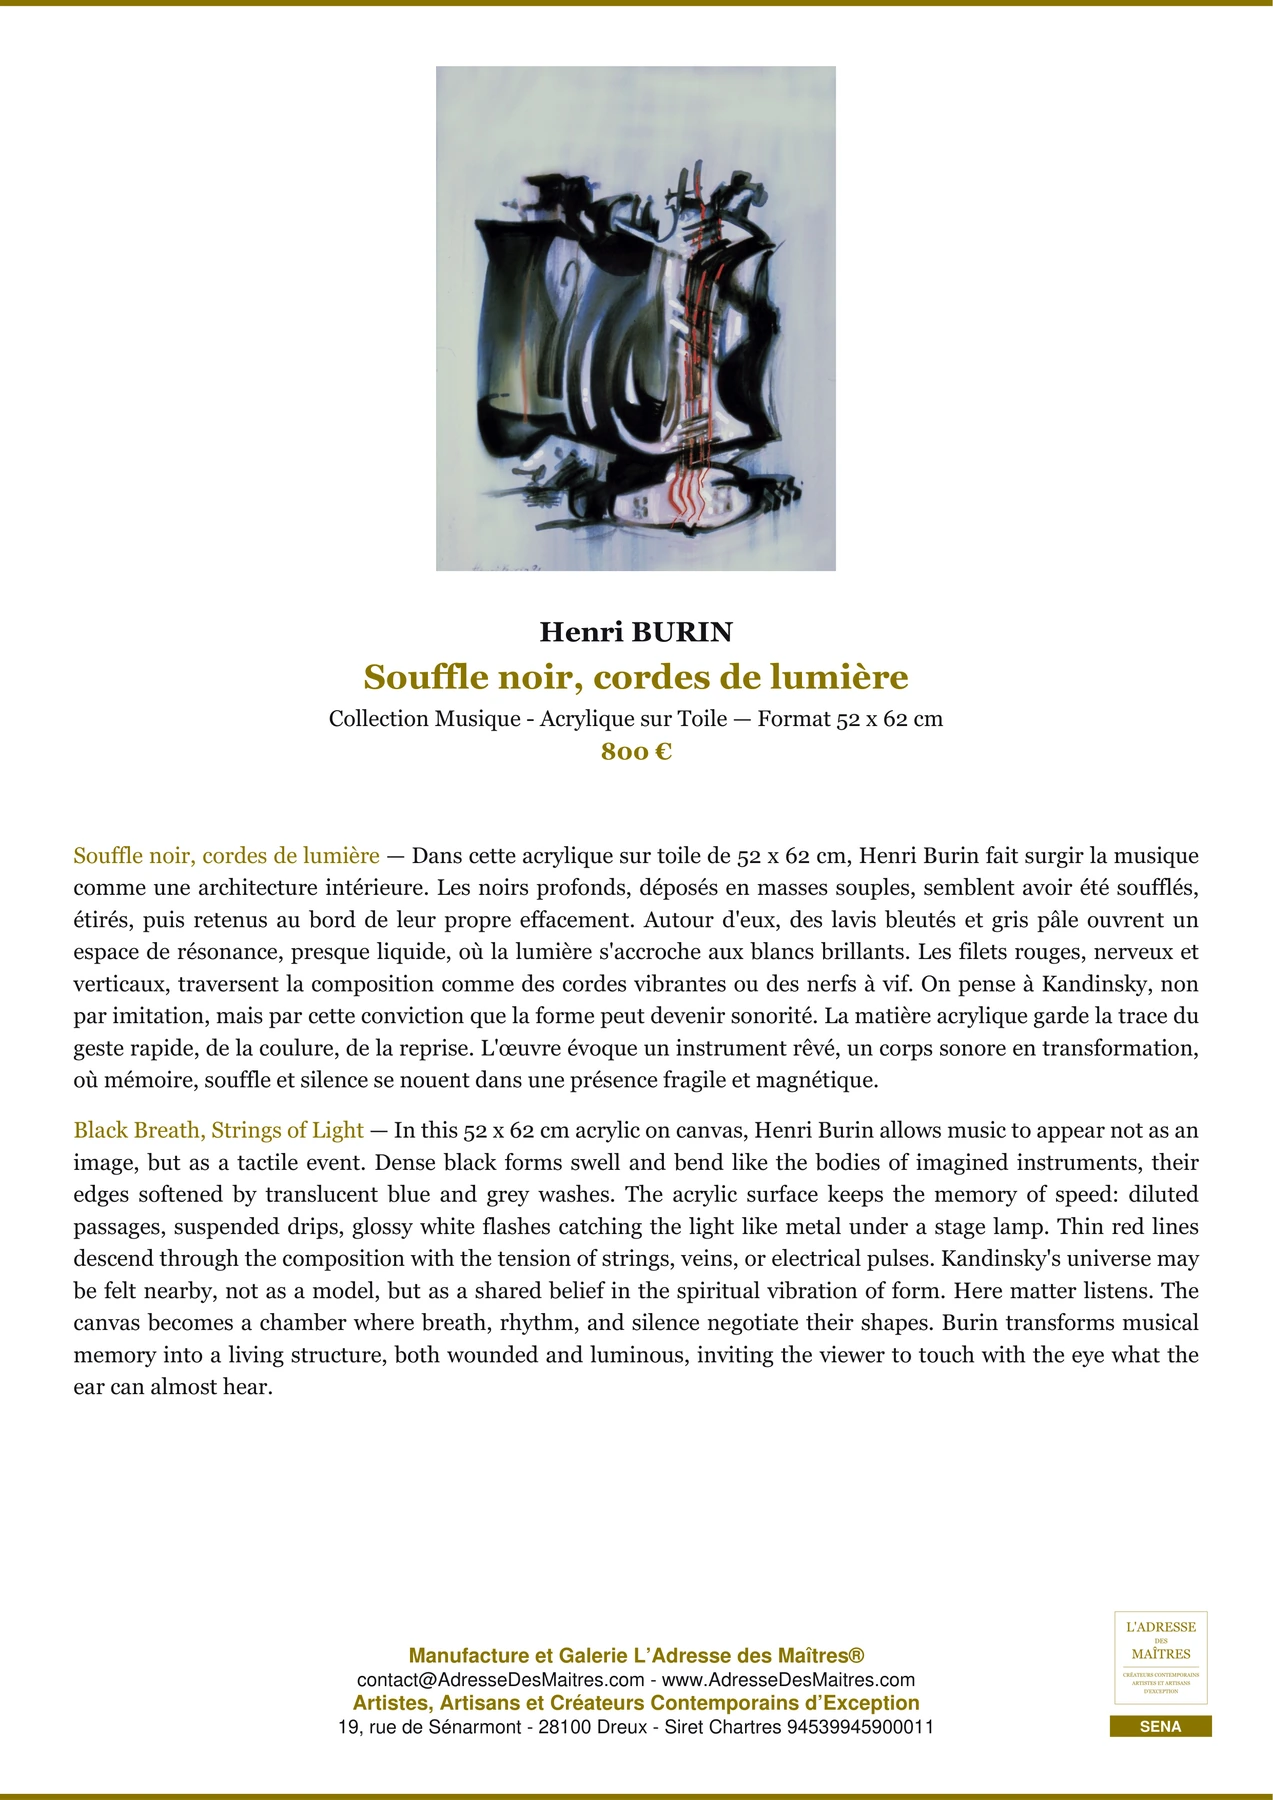
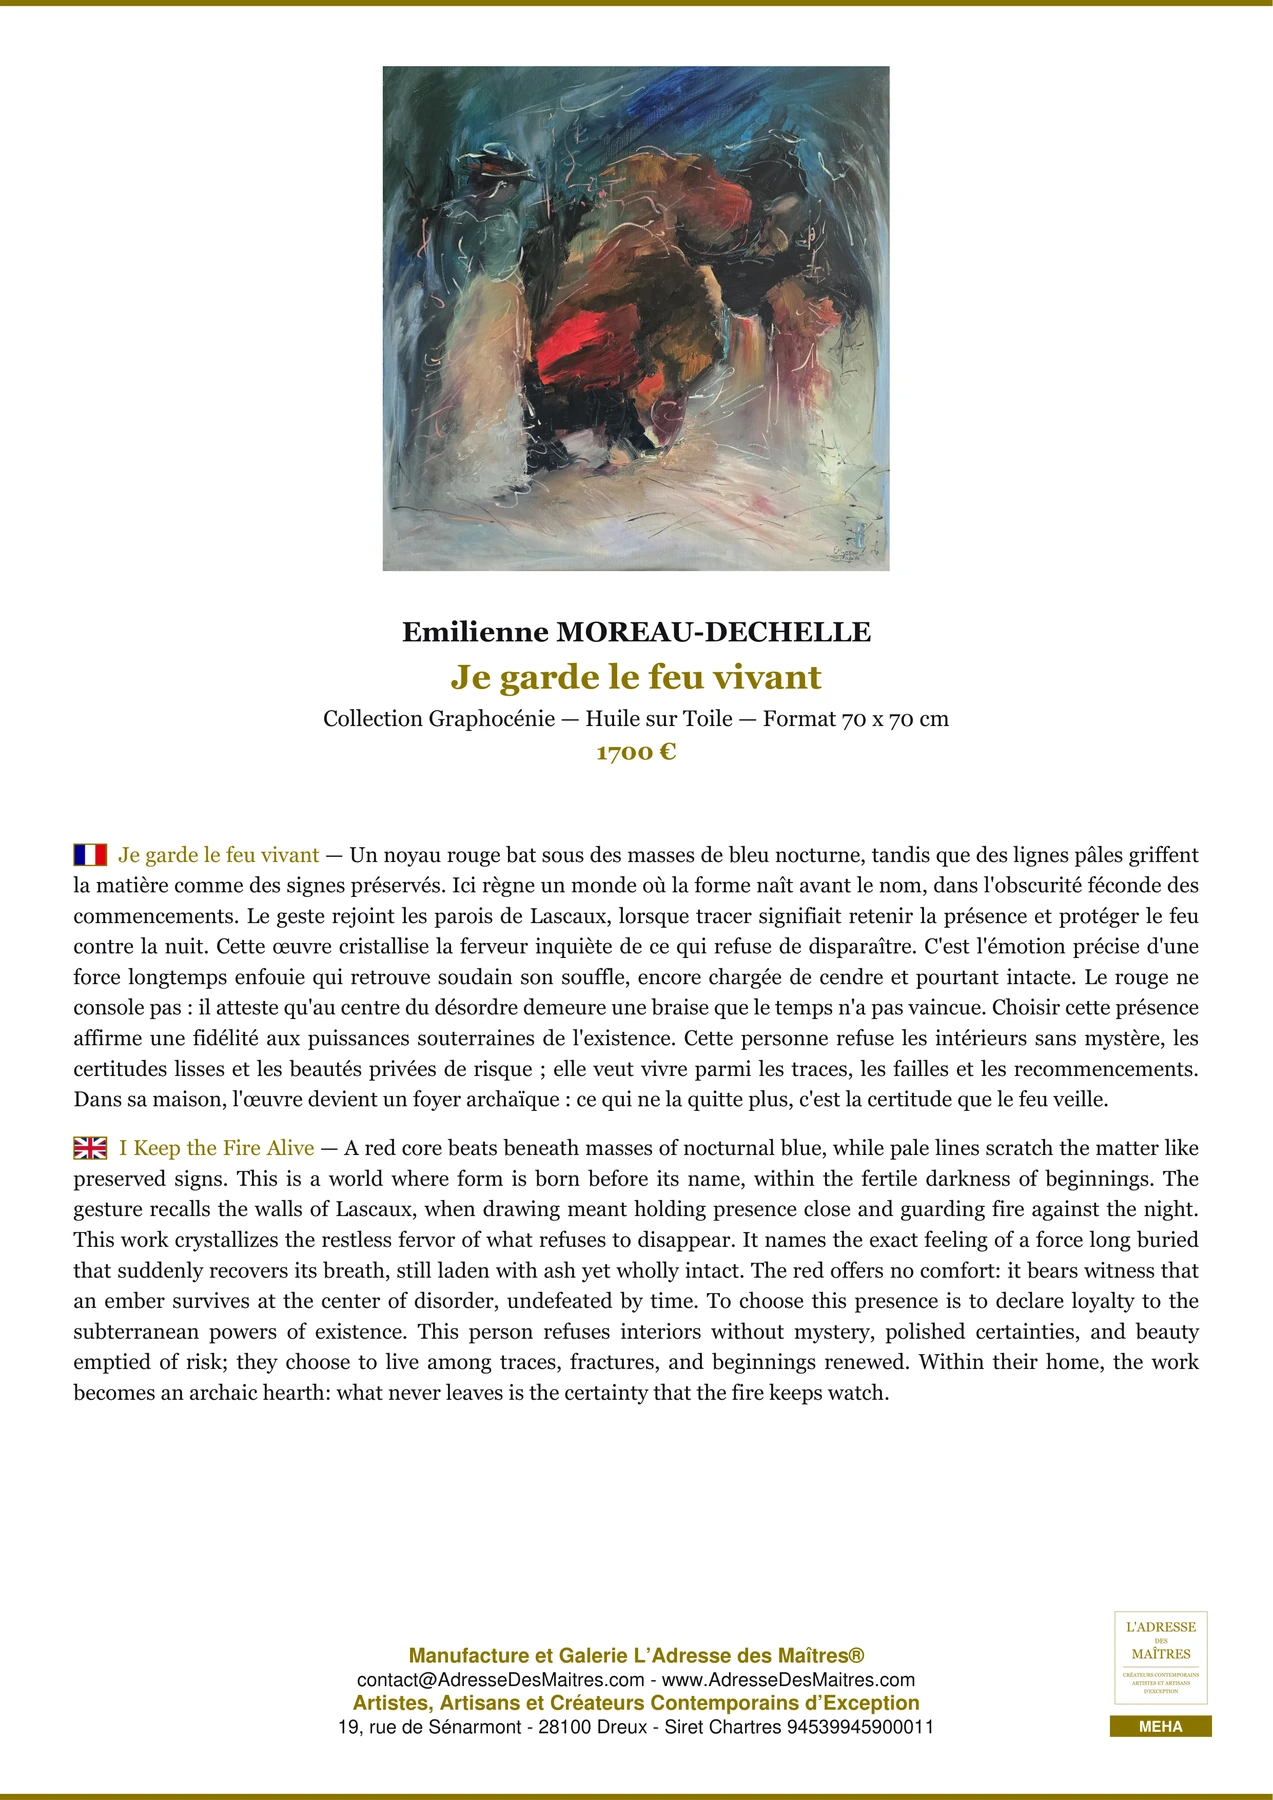
Explorez plus de 1633 œuvres dans notre galerie en ligne — Fiches Premium, Certificats d’Authenticité et Ambiances disponibles pour chaque œuvre.


Leave a comment